Celulosa Argentina, la histórica papelera con más de 100 años de trayectoria, entró en una etapa crítica que pone en jaque su continuidad. Tras meses de default, plantas paralizadas y una reestructuración de deuda fallida, el directorio resolvió presentarse en concurso preventivo de acreedores para intentar evitar un desenlace desordenado.
Los números del último balance no dejan margen para el optimismo: la empresa acumuló pérdidas por $172.634 millones, una caída de ingresos del 44%, un EBITDA negativo de $20.146 millones y un patrimonio neto en rojo de $23.774 millones, lo que la dejó en situación de quiebra técnica.
Ventas en derrumbe y plantas paralizadas
El propio directorio reconoció en el acta del 29 de agosto que “la Sociedad ha sufrido una significativa caída en sus ventas, llegando al orden del 52% en el último semestre respecto del mismo período del año anterior”. En total, las ventas internas se desplomaron un 32% en toneladas, mientras que las exportaciones aumentaron 104%, aunque con márgenes mucho más bajos.
La empresa admitió que “los costos de la operación han aumentado en forma significativa, en especial medidos en dólares, y no pudieron ser trasladados a precios debido a la falta de demanda y a la amenaza de la importación”. Esa combinación provocó una caída de la rentabilidad bruta del 17% y de la operativa del 31%, cuando un año antes los márgenes eran positivos en 25% y 14%.
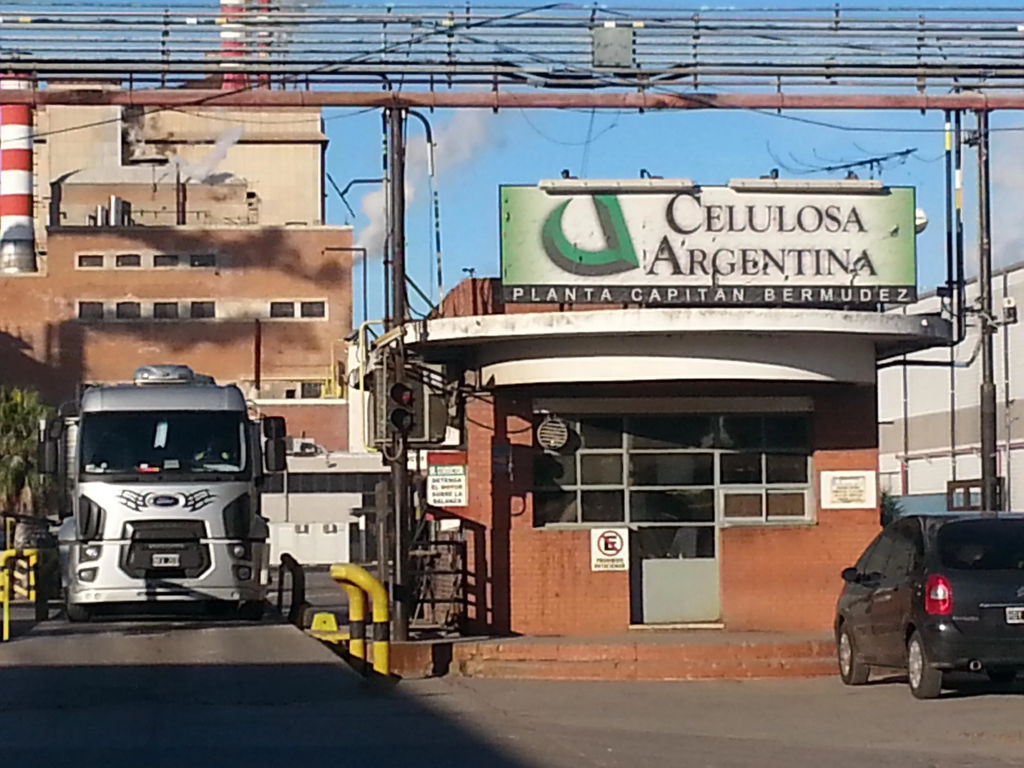
Ante la falta de liquidez, la compañía paralizó sus plantas industriales de Capitán Bermúdez (Santa Fe) y Zárate (Buenos Aires), que permanecen inactivas desde fines de julio. En tanto, la subsidiaria correntina Forestadora Tapebicuá también interrumpió su producción por tiempo indeterminado, lo que afectó a más de 500 trabajadores y obligó al gobierno provincial a otorgar subsidios de emergencia.
Default, reestructuración fallida y presión judicial
El deterioro financiero se aceleró en mayo, cuando Celulosa declaró que no podía afrontar los vencimientos de cheques y obligaciones negociables, quedando en default. En junio presentó una propuesta para reestructurar u$s128 millones de deuda, que incluía postergar pagos por dos años, aplicar intereses reducidos y subordinar créditos del accionista mayoritario por u$s21 millones. Sin embargo, el plan no consiguió el nivel de adhesión necesario de los acreedores.
La situación de la compañía se agravó cuando Tecmaco Integral, uno de sus principales acreedores, presentó un pedido de quiebra en el Juzgado Civil y Comercial Nro. 1 de San Lorenzo, Santa Fe.
En este marco, el acta de directorio que dio a conocer la firma también detalló que, tras el default, la firma quedó sin acceso a crédito: “la Sociedad debió pasar a una operatoria de pago contra entrega, al contado o con cesión de cheques de terceros”. Ese esquema solo pudo sostenerse unas semanas, hasta que la falta de capital de trabajo volvió inviable la continuidad productiva.
Fuente: Ámbito


 -
 -
 -
 -
 -
 -
 -